 Clémentine B.
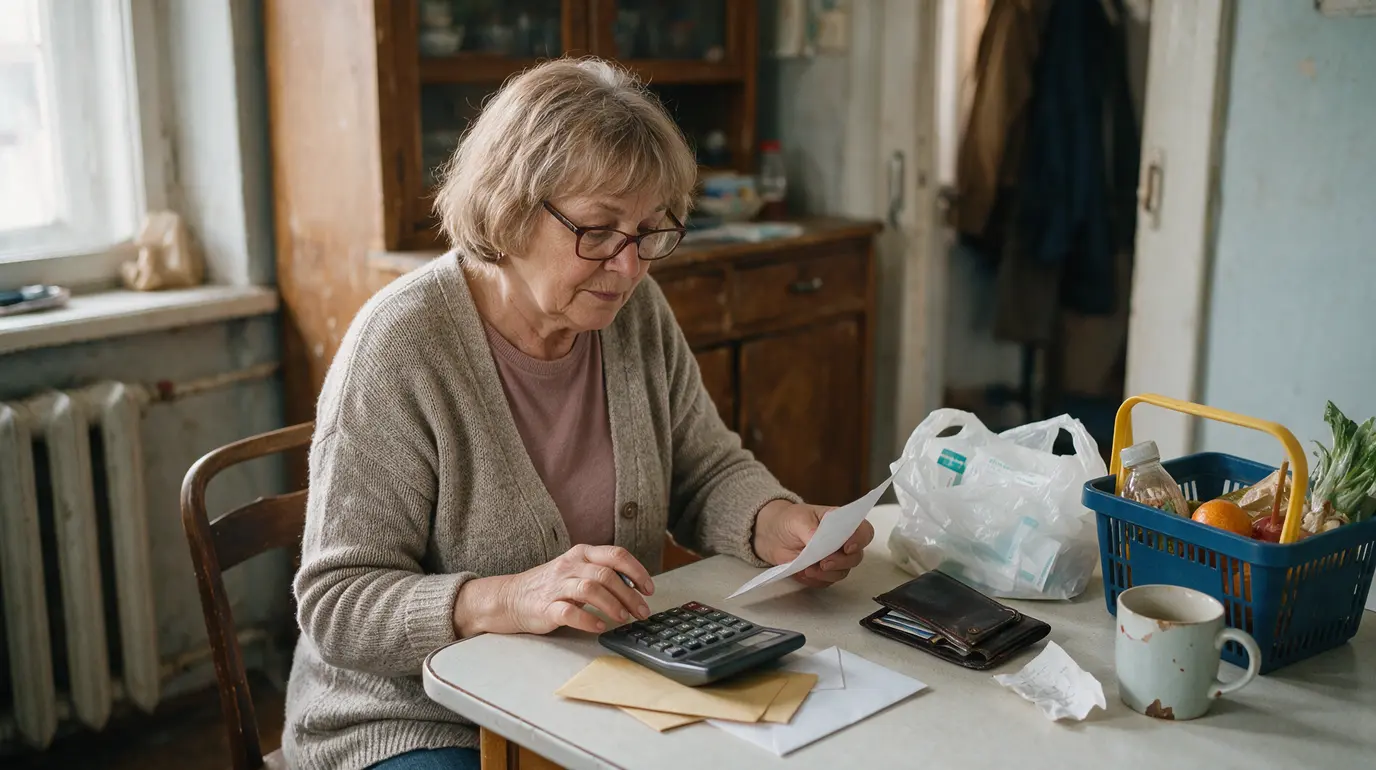
À la retraite, le budget ne se résume pas au montant affiché sur le relevé de pension. Loyer, mutuelle, alimentation, énergie et dépenses de santé peuvent rapidement réduire la marge disponible. Pour de nombreux seniors, vivre sans renoncer au nécessaire demande donc un revenu mensuel plus élevé qu’ils ne l’imaginaient.
Le point décisif n’est pas seulement de « tenir » jusqu’à la fin du mois. Il s’agit de conserver un logement adapté, de se soigner correctement et de garder une vie sociale. Or ce niveau de sécurité a un coût concret.
Pourquoi le budget retraite est souvent sous-estimé
Beaucoup de futurs retraités calculent leur situation à partir de leur dernier salaire ou d’un taux de remplacement théorique. Cette approche est utile, mais elle oublie une réalité simple : certaines dépenses diminuent à la retraite, tandis que d’autres prennent une place beaucoup plus importante.
Les frais de transport liés au travail, les repas pris à l’extérieur ou certaines dépenses professionnelles peuvent baisser. En revanche, le logement reste souvent le premier poste de dépense. Un loyer, les charges de copropriété, la taxe foncière, l’assurance habitation et les travaux pèsent durablement sur le budget.
La santé devient aussi un sujet central. L’Assurance Maladie rembourse une part des soins, mais une complémentaire santé, appelée mutuelle, reste fréquemment nécessaire. Optique, audiologie, soins dentaires, dépassements d’honoraires et médicaments non remboursés peuvent créer des dépenses irrégulières mais lourdes.
Enfin, vivre dignement suppose autre chose que payer ses factures. Il faut pouvoir remplacer un appareil électroménager, aider ponctuellement un proche, recevoir des amis ou financer un déplacement. C’est précisément cette marge de sécurité qui manque lorsque la pension couvre à peine les dépenses fixes. Pour estimer le bon montant, il faut donc distinguer le minimum vital d’un budget réellement équilibré.
Le vrai repère : un budget couvrant les besoins essentiels et une marge de sécurité
Il n’existe pas de montant unique valable pour tous les retraités en 2026. Le budget nécessaire dépend d’abord du lieu de vie, du statut de logement, de l’état de santé et de la composition du foyer. Un propriétaire sans crédit dans une petite ville n’a pas les mêmes contraintes qu’un locataire seul en zone urbaine tendue.
La bonne référence n’est pas un chiffre national isolé. C’est un revenu net qui permet de régler les charges incompressibles sans consacrer tout le reste à la survie quotidienne. Un budget digne inclut les besoins courants, les imprévus et une petite capacité de choix.
Pour une personne seule, les postes à couvrir sont généralement les suivants :
- le logement et les charges, y compris l’énergie et l’assurance ;
- l’alimentation et les produits d’hygiène ;
- la mutuelle, les soins restant à charge et les dépenses de santé ;
- les transports, le téléphone et l’accès à internet ;
- l’habillement, l’entretien du domicile et les équipements ;
- les loisirs modestes, les cadeaux et la vie sociale ;
- une réserve mensuelle pour les réparations et les aléas.
L’Allocation de solidarité aux personnes âgées, ou ASPA, peut compléter les ressources des retraités les plus modestes sous conditions. Elle joue un rôle de filet de sécurité. Mais elle ne constitue pas, à elle seule, une définition du niveau de vie souhaitable, notamment dans les zones où le logement coûte cher.
Le seuil personnel à viser se calcule donc à partir de dépenses réelles. Cette méthode est plus fiable qu’une comparaison rapide avec la pension moyenne, qui ne dit rien de votre loyer ni de vos besoins de santé.
Comment calculer votre budget retraite mensuel en pratique
La méthode la plus utile consiste à partir des douze derniers mois de dépenses, puis à les adapter à la retraite. Prenez vos relevés bancaires, vos échéanciers d’assurance et vos factures d’énergie. L’objectif est d’obtenir un montant mensuel net, sans minimiser les frais occasionnels.
Étape 1 : listez les dépenses fixes. Inscrivez le loyer ou les mensualités de crédit, les charges, l’électricité, le gaz, l’eau, l’assurance habitation, la taxe foncière mensualisée, les abonnements téléphoniques et la mutuelle. Divisez les cotisations annuelles par douze.
Étape 2 : évaluez les dépenses de vie courante. Ajoutez les courses alimentaires, les produits ménagers, les vêtements, les transports, le carburant ou les titres de transport. Pour rester réaliste, basez-vous sur vos tickets et prélèvements récents plutôt que sur une estimation idéale.
Étape 3 : créez une ligne santé distincte. Prévoyez le reste à charge habituel, mais aussi une enveloppe pour les lunettes, les soins dentaires, l’audition ou les consultations non prévues. Une mutuelle senior peut coûter davantage qu’une complémentaire souscrite pendant la vie active.
Étape 4 : prévoyez les dépenses non mensuelles. Additionnez sur un an l’entretien de la voiture, les réparations du logement, le remplacement du téléphone, les cadeaux et les vacances. Divisez ensuite ce total par douze. Même une réserve modeste évite de financer chaque imprévu par un découvert.
Étape 5 : ajoutez une marge de sécurité. Une fois les dépenses estimées, prévoyez une somme disponible chaque mois. Elle sert à absorber une hausse d’énergie, une franchise d’assurance ou une dépense médicale. Sans cette marge, un budget peut sembler équilibré sur le papier tout en restant fragile.
| Poste de budget | Ce qu’il faut intégrer | Point de vigilance |
|---|---|---|
| Logement | Loyer, crédit, charges, énergie, assurance, entretien | Ne pas oublier les travaux et la taxe foncière |
| Santé | Mutuelle, pharmacie, soins, optique, dentaire | Les besoins peuvent évoluer avec l’âge |
| Vie quotidienne | Courses, transport, communication, habillement | Les prix augmentent plus vite que les pensions certaines années |
| Réserve | Imprévus, équipement, aide familiale, loisirs | Elle ne doit pas être confondue avec l’épargne déjà disponible |
Comparez enfin ce total avec vos pensions nettes estimées. Pensez à intégrer la retraite de base, la retraite complémentaire Agirc-Arrco pour les anciens salariés du privé, ainsi que les éventuels revenus locatifs ou pensions de réversion. Mais quelques particularités peuvent encore modifier fortement le résultat.
Les situations qui font varier fortement le niveau de vie
Le logement change tout. Un retraité propriétaire de sa résidence principale, crédit remboursé, peut disposer d’un reste à vivre plus confortable avec une pension modérée. À l’inverse, un loyer élevé peut absorber une part considérable d’une pension, même lorsque celle-ci paraît correcte.
La vie en couple réduit souvent certaines charges par personne. Le chauffage, l’assurance habitation, l’accès à internet et une partie de l’alimentation sont mutualisés. Cela ne signifie pas que le budget doit être simplement divisé par deux : les besoins médicaux, les loisirs et certaines dépenses individuelles restent propres à chacun.
Le territoire compte également. Les grandes métropoles, les communes touristiques et les zones de forte tension immobilière imposent des loyers élevés. Dans une commune rurale ou une ville moyenne, le logement peut être moins coûteux, mais la voiture devient parfois indispensable pour les soins, les courses et les démarches.
Il faut aussi anticiper l’adaptation du domicile. Barres d’appui, douche sécurisée, monte-escalier ou aide à domicile peuvent devenir nécessaires. Selon la situation, l’Allocation personnalisée d’autonomie, ou APA, peut contribuer à financer un plan d’aide. Reste à vérifier plusieurs erreurs fréquentes avant de bâtir son projet.
Les erreurs qui fragilisent le budget des seniors
La première erreur consiste à raisonner en pension brute. Les prélèvements sociaux et l’impôt sur le revenu, lorsqu’ils s’appliquent, modifient le montant réellement disponible. Il faut toujours établir le budget à partir des sommes nettes versées.
La deuxième est d’ignorer l’inflation. Les pensions peuvent être revalorisées, mais les dépenses n’évoluent pas toutes au même rythme. Énergie, assurance, mutuelle et alimentation doivent être réévaluées régulièrement.
Enfin, ne comptez pas sur la vente future du logement comme s’il s’agissait d’un revenu mensuel immédiat. Ce patrimoine peut sécuriser l’avenir, mais il ne paie pas automatiquement les dépenses courantes. Un budget retraite solide repose d’abord sur des revenus disponibles et des charges maîtrisées.
Le meilleur réflexe est de faire ce calcul avant le départ à la retraite, puis de le mettre à jour chaque année. Une vision précise permet d’ajuster ses dépenses, de vérifier ses droits et de préserver ce qui compte vraiment : une retraite choisie, pas seulement subie.
Passionnée de saveurs et d'histoires culinaires, Clémentine B. explore pour vous les trésors de la cuisine française et internationale, avec un goût prononcé pour les recettes traditionnelles revisitées.