 Théophile R.
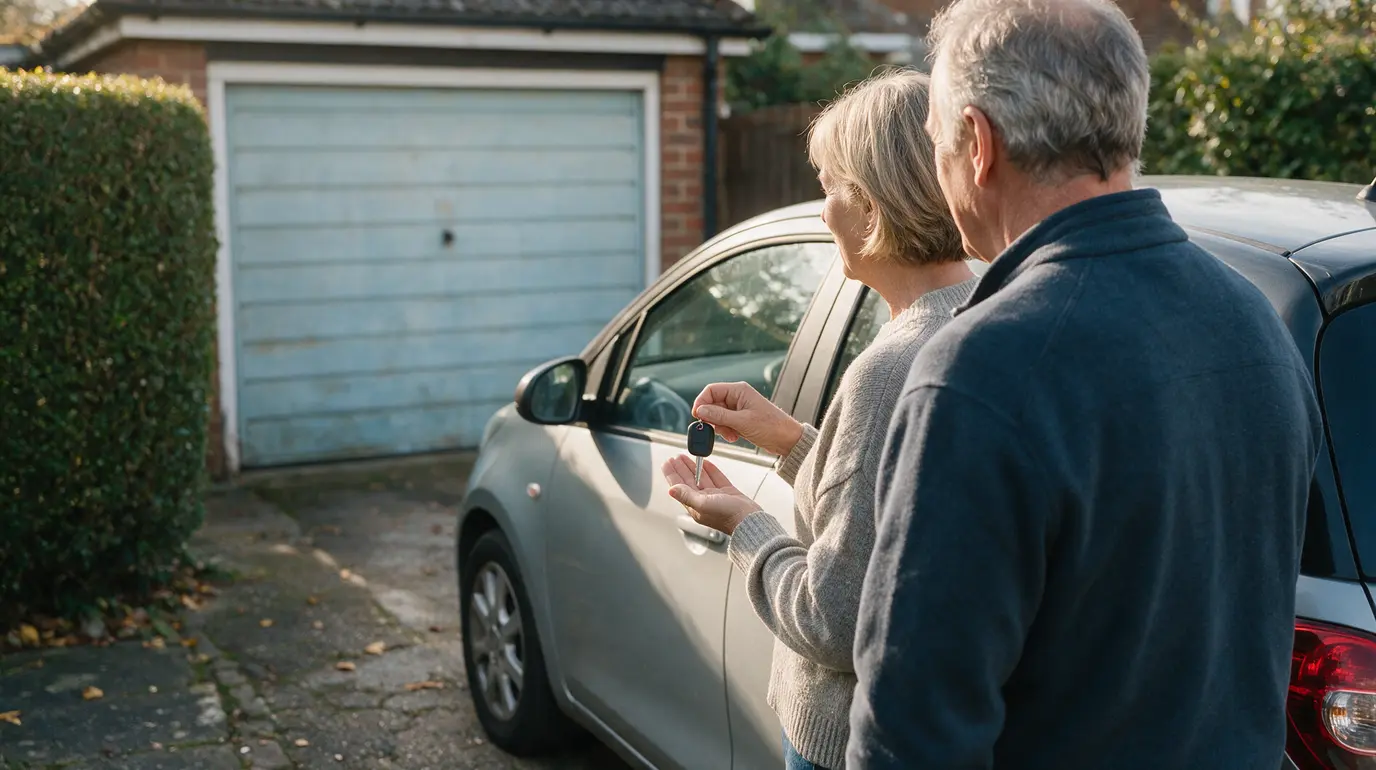
Deux ans après avoir quitté leur emploi, ils ne manquaient pas d’argent au sens strict. Pourtant, chaque mois devenait plus serré que le précédent. Les dépenses qui semblaient modestes avant la retraite ont fini par imposer des arbitrages qu’ils n’avaient jamais envisagés.
Leur découverte ne tient pas à un calcul compliqué, mais à un décalage concret entre le revenu espéré et le coût réel de leur mode de vie. Et ce décalage peut concerner bien plus de foyers qu’on ne l’imagine.
Pourquoi le budget change vraiment après le départ à la retraite
Avant la retraite, beaucoup de couples raisonnent en comparant leur future pension à leur dernier salaire. C’est un premier repère utile, mais il ne suffit pas. Le revenu disponible dépend aussi des prélèvements, de la fiscalité, des dépenses fixes et des frais qui apparaissent avec le temps.
Marc et Claire, un couple fictif proche de la soixantaine, pensaient préserver leur confort avec deux pensions régulières et un logement déjà remboursé. Sur le papier, la situation semblait rassurante. Ils n’avaient ni crédit immobilier ni enfant encore à charge.
Leur erreur a été de sous-estimer les dépenses annuelles. La taxe foncière, l’assurance habitation, l’entretien de la voiture, les réparations domestiques et les cotisations de mutuelle ne pèsent pas chaque semaine. Mais lorsqu’elles arrivent, elles déséquilibrent plusieurs mois de budget.
Le problème est souvent discret au début. Les premiers mois de retraite peuvent même sembler faciles, grâce aux congés payés reçus en fin de carrière, à une indemnité de départ éventuelle ou à une épargne disponible. C’est généralement après un ou deux ans que le rythme réel des sorties d’argent apparaît.
Une retraite confortable ne dépend donc pas seulement du montant de la pension. Elle dépend de la capacité à absorber les dépenses irrégulières sans puiser trop souvent dans son épargne. C’est précisément là que les choix de Marc et Claire ont commencé.
Le choix surprenant qui a rééquilibré leur quotidien
Le déclic est venu d’une dépense banale : leur deuxième voiture. Le couple avait conservé deux véhicules par habitude. Avant la retraite, chacun partait travailler de son côté et cette organisation était indispensable. Une fois les trajets domicile-travail terminés, la situation avait changé.
La petite citadine roulait peu, mais elle continuait de coûter. Assurance automobile, carburant, contrôle technique, révisions, pneus et réparations liées à l’âge du véhicule formaient une dépense régulière. Même immobilisée devant la maison, une voiture n’est jamais totalement gratuite.
Après avoir suivi leurs frais pendant douze mois, Marc et Claire ont vendu ce second véhicule. Leur choix les inquiétait. Ils redoutaient de perdre en liberté ou de devoir renoncer à certaines visites familiales. En pratique, ils ont appris à planifier leurs déplacements et à utiliser ponctuellement les transports en commun, le covoiturage ou la location.
Ce n’est pas la vente de la voiture qui a tout résolu. Elle a surtout révélé une réalité importante : le train de vie d’avant n’était pas automatiquement adapté à la retraite. Certaines dépenses servaient encore un quotidien professionnel qui n’existait plus.
Leur deuxième arbitrage a concerné les vacances. Ils n’ont pas abandonné les voyages, mais ont remplacé la très haute saison par des séjours hors vacances scolaires. Ils ont aussi privilégié des destinations accessibles en train ou en voiture. Le plaisir restait là, avec une pression financière bien moindre.
Cette méthode peut sembler restrictive. Elle devient au contraire libératrice quand elle évite de financer les loisirs par des retraits imprévus sur un livret ou une assurance-vie. Mais pour faire les bons arbitrages, il faut d’abord regarder les chiffres sans les lisser.
Comment bâtir un budget retraite réaliste en quatre étapes
Un budget de retraite utile doit couvrir les dépenses mensuelles et les dépenses annuelles. L’objectif n’est pas de tout contrôler au centime près. Il consiste à savoir ce qui est indispensable, ce qui est ajustable et ce qui peut attendre.
Prévoyez une soirée calme, vos relevés bancaires des douze derniers mois, vos avis d’imposition et vos échéanciers d’assurance. Un tableau papier suffit. Un tableur peut aussi aider à visualiser les écarts entre les mois.
- Listez les revenus réellement perçus. Notez les pensions nettes versées par l’Assurance retraite, l’Agirc-Arrco pour les anciens salariés du privé, les régimes complémentaires éventuels et les revenus locatifs. Ne confondez pas pension brute et somme disponible sur le compte.
- Identifiez les charges fixes. Regroupez logement, énergie, eau, assurances, mutuelle santé, téléphonie, abonnements, impôts, crédits restants et frais bancaires. Divisez les paiements annuels par douze afin de connaître leur poids mensuel réel.
- Calculez les dépenses de vie. Incluez alimentation, carburant, vêtements, cadeaux, loisirs, soins non remboursés et aide apportée à la famille. Basez-vous sur les relevés bancaires plutôt que sur un souvenir approximatif.
- Créez une réserve pour les imprévus. Mettez chaque mois une somme dédiée à l’entretien du logement, à la voiture, aux appareils ménagers et aux dépenses de santé. Cette réserve évite de considérer chaque facture comme une urgence.
Pour Marc et Claire, le point décisif a été de mensualiser la taxe foncière, l’assurance auto et l’entretien de la chaudière. Une fois ces montants intégrés à leur budget courant, ils ont cessé de croire que certains mois étaient « mauvais ». Ils étaient simplement mal anticipés.
Le tableau suivant permet de distinguer ce qui doit être protégé de ce qui peut être modulé.
| Catégorie | Exemples | Réaction utile |
|---|---|---|
| Incompressible | Loyer, énergie, mutuelle, alimentation de base | Prévoir chaque mois |
| Annuel prévisible | Taxe foncière, assurance, entretien | Diviser par douze et épargner |
| Ajustable | Restaurants, voyages, abonnements, équipement | Fixer une enveloppe |
| Exceptionnel | Toiture, voiture, soutien familial | Mobiliser une réserve dédiée |
Cette organisation ne supprime pas les contraintes. Elle permet de choisir à l’avance plutôt que de subir une facture. Reste à adapter ce budget aux postes qui évoluent le plus avec l’âge et les habitudes.
Les dépenses à surveiller sans renoncer à ce qui compte
La santé est souvent le poste le plus difficile à prévoir. Une mutuelle peut devenir plus coûteuse avec l’âge, tandis que les frais d’optique, dentaires, auditifs ou certains dépassements d’honoraires ne sont pas toujours couverts intégralement. Comparer les garanties est utile, mais supprimer une bonne couverture pour économiser à court terme peut se retourner contre vous.
Le logement demande aussi une attention particulière. Un bien immobilier sans emprunt reste coûteux à entretenir. Toiture, ravalement, chauffage, plomberie, jardin et copropriété peuvent peser lourd. Pour les propriétaires, un diagnostic régulier des travaux à venir aide à éviter les décisions prises dans l’urgence.
Les aides aux enfants ou petits-enfants méritent une règle claire. Donner est un choix personnel, parfois précieux. Mais une aide récurrente doit être intégrée au budget et non prélevée au hasard sur l’épargne de précaution.
- Conservez une épargne disponible pour les dépenses imprévues, sans la confondre avec l’argent destiné aux projets.
- Réexaminez les abonnements : télévision payante, plateformes, forfaits mobiles, salle de sport ou assurances annexes.
- Testez les changements pendant trois mois avant de prendre une décision définitive, notamment pour une voiture ou un déménagement.
- Planifiez les loisirs avec une enveloppe annuelle, afin de profiter sans culpabilité.
Il n’est pas nécessaire de tout réduire. Le bon budget préserve ce qui donne du sens au quotidien, qu’il s’agisse des repas en famille, d’un loisir ou de quelques escapades. Mais certaines erreurs peuvent fragiliser cet équilibre.
Les erreurs fréquentes qui font déraper le budget retraite
La première erreur consiste à ne regarder que les dépenses mensuelles. Un budget équilibré en janvier peut être déficitaire en octobre si les charges annuelles n’ont pas été provisionnées. Les impôts locaux, les assurances et les réparations ne sont pas des surprises, même si leur date varie.
La deuxième erreur est de puiser dans l’épargne pour compléter le quotidien sans mesurer la fréquence de ces retraits. Une somme ponctuelle peut être normale. Un retrait répété signale que les dépenses courantes dépassent les revenus disponibles.
Enfin, évitez les décisions radicales prises après une seule facture élevée. Vendre un logement, résilier une mutuelle ou aider massivement un proche demande une vision globale. Un conseiller budgétaire, une association spécialisée ou votre caisse de retraite peuvent aider à remettre les postes en ordre.
Marc et Claire n’ont pas renoncé à leur niveau de vie. Ils ont choisi une version plus cohérente avec leur nouvelle réalité. Commencez par suivre vos dépenses sur douze mois : c’est souvent le moyen le plus simple de retrouver une marge de décision.
Chef autodidacte et chroniqueur gastronomique, Théophile R. partage ses découvertes et astuces pour concocter des plats savoureux tout en respectant les produits de saison et le terroir.