 Marjolaine F.
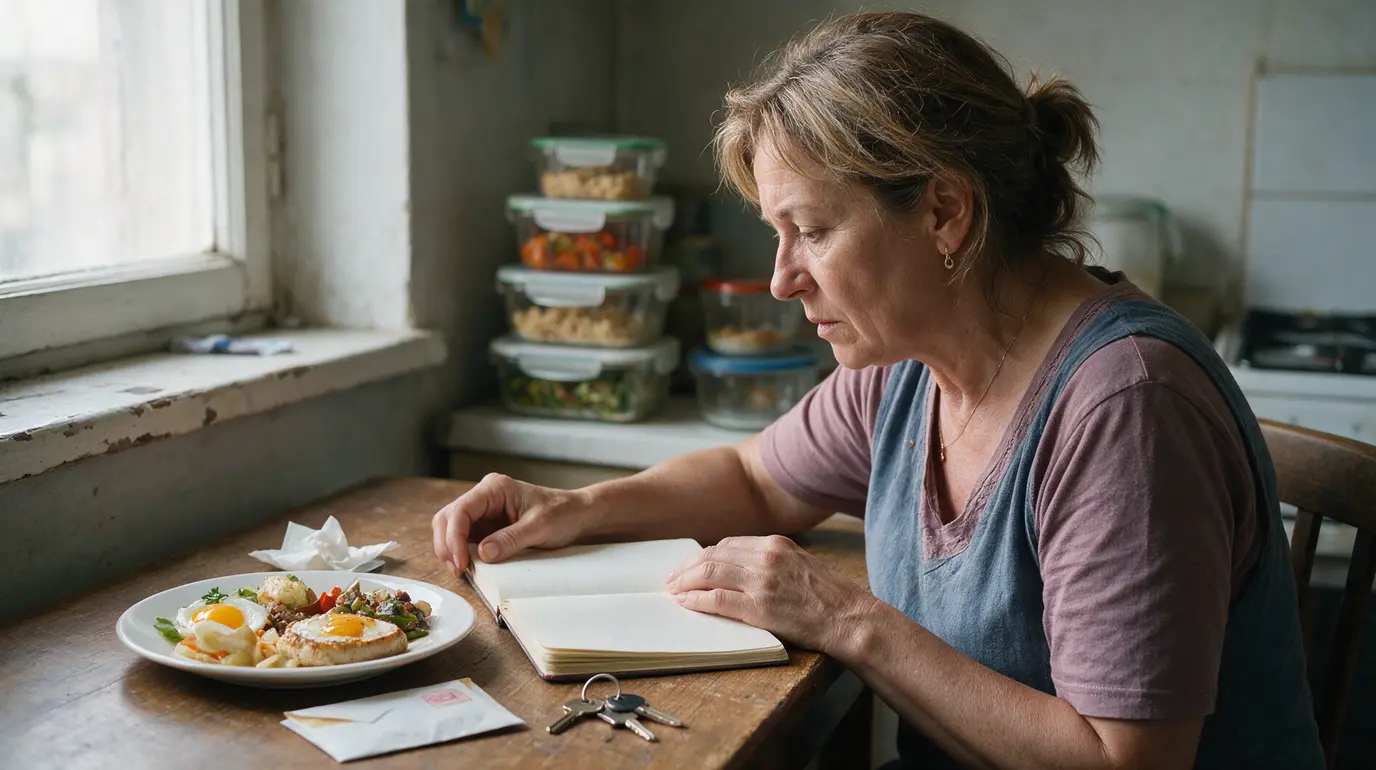
Une phrase aussi radicale attire forcément l’attention. Ne jamais aller au restaurant, transformer cette habitude en patrimoine, puis parvenir à acheter dix maisons : l’histoire semble presque trop simple pour être vraie.
Pourtant, derrière ce type de témoignage se cache une idée utile. Ce n’est pas un repas évité qui crée une fortune, mais la capacité à répéter un choix modeste pendant des années.
Pourquoi les petites dépenses pèsent davantage qu’on ne l’imagine
Les dépenses du quotidien paraissent souvent inoffensives parce qu’elles sont ponctuelles. Un déjeuner commandé, un dîner au restaurant ou un café pris à l’extérieur ne semblent pas compromettre un projet immobilier. Leur effet devient visible lorsqu’elles se répètent chaque semaine.
Le problème n’est pas le restaurant en lui-même. Manger dehors peut être un plaisir, une activité sociale ou une nécessité. La difficulté apparaît quand ces dépenses sont automatiques et qu’aucune somme n’est affectée à l’épargne.
Dans le récit associé à Maria, l’idée forte est qu’elle aurait fait un choix de vie extrêmement constant : préparer ses repas et éviter les sorties au restaurant. Les économies ainsi réalisées auraient été dirigées vers l’achat de biens immobiliers.
Cette stratégie fonctionne surtout grâce à trois mécanismes : réduire une dépense récurrente, constituer un apport, puis conserver une capacité d’emprunt. Mais l’achat de dix maisons demande aussi du temps, des revenus, une gestion rigoureuse et un accès au crédit. C’est précisément ce qui permet de distinguer un bon principe d’une promesse irréaliste.
Ce que Maria aurait réellement fait : épargner systématiquement pour investir
La réponse courte est simple : Maria n’a pas acheté dix maisons grâce à l’absence de restaurants. Elle aurait utilisé cette habitude comme un levier pour épargner systématiquement et investir dans l’immobilier. C’est cette répétition, sur une longue période, qui peut créer un capital.
Ne pas aller au restaurant réduit le budget consacré aux repas préparés par d’autres. En cuisinant à la maison, il devient plus facile de planifier les courses, de limiter le gaspillage alimentaire et de maîtriser le coût par portion. La somme économisée peut ensuite être virée automatiquement sur un livret d’épargne ou un compte dédié à un apport immobilier.
Un achat locatif repose généralement sur plusieurs éléments. Il faut un apport personnel, des revenus stables, une capacité d’endettement compatible avec le crédit, ainsi qu’un bien dont le loyer couvre une partie des charges. Après le premier achat, les loyers perçus et l’épargne continue peuvent contribuer à financer les projets suivants.
Le point central n’est donc pas la privation. C’est l’affectation volontaire de chaque économie à un objectif précis. Sans cette étape, le budget non dépensé au restaurant risque simplement d’être absorbé par d’autres achats. Reste à savoir comment appliquer ce principe sans renoncer à tout ce qui rend le quotidien agréable.
Mettre en place une méthode concrète pour créer son apport immobilier
La méthode la plus efficace consiste à transformer une économie théorique en virement réel. Vous n’avez pas besoin de supprimer totalement les restaurants. Commencez plutôt par identifier une habitude coûteuse que vous pouvez réduire sans difficulté excessive.
- Calculez votre budget actuel : pendant un mois, notez les restaurants, livraisons, plats à emporter, cafés et collations achetés à l’extérieur.
- Fixez une règle réaliste : par exemple, passer de trois repas achetés à l’extérieur par semaine à un seul repas planifié.
- Déterminez la somme économisée : comparez le prix habituel d’un repas extérieur avec le coût de sa version préparée chez vous.
- Programmez un virement automatique : envoyez cette somme chaque mois vers un compte séparé, réservé à votre projet.
- Conservez une réserve de sécurité : avant un achat immobilier, prévoyez une épargne disponible pour les imprévus, les travaux ou une période sans locataire.
Imaginez qu’un foyer réduise ses dépenses de restauration de 150 euros par mois. Cette somme représente 1 800 euros par an, hors rendement. Ce montant ne finance pas seul une maison, mais il peut alimenter un apport, payer certains frais de dossier ou compléter une épargne déjà existante.
Pour aller plus loin, préparez des repas simples en avance. Un grand plat de lentilles, une soupe de légumes, du riz complet, des légumes rôtis et une source de protéines peuvent fournir plusieurs déjeuners. Utilisez des boîtes hermétiques et établissez une liste de courses avant d’aller au supermarché.
Votre objectif doit être visible. Donnez un nom à votre compte, comme « apport premier logement » ou « projet locatif ». Cette précision aide à préserver l’argent lorsque survient une envie d’achat. Mais un apport n’est qu’une étape : le choix du bien compte tout autant.
Les autres leviers qui rendent un projet immobilier plus solide
Pour acheter plusieurs biens, l’économie sur les repas doit s’inscrire dans une stratégie plus large. Les investisseurs immobiliers surveillent notamment le prix d’achat, l’état du logement, le niveau des loyers, la fiscalité et les charges de copropriété.
Avant toute offre, estimez le coût complet du projet. Il comprend le prix du bien, les frais de notaire, les éventuels travaux, l’assurance emprunteur, la taxe foncière, les charges non récupérables et les périodes de vacance locative. Un loyer élevé sur une annonce ne garantit pas une rentabilité réelle.
| Levier | Utilité concrète |
|---|---|
| Épargne automatique | Constituer un apport régulier sans dépendre de la motivation du moment |
| Budget maîtrisé | Améliorer la capacité à supporter une mensualité de crédit |
| Travaux chiffrés | Éviter qu’une rénovation sous-estimée absorbe l’épargne |
| Étude du marché locatif | Vérifier la demande, les loyers et le risque de vacance |
| Gestion prudente | Préserver une trésorerie pour les réparations et les impayés |
En France, le diagnostic de performance énergétique, ou DPE, mérite une attention particulière. Il influence le confort du logement, les dépenses d’énergie et les possibilités de location selon la classe énergétique du bien. Une passoire thermique peut exiger des travaux importants avant de devenir un investissement viable.
Il peut aussi être pertinent de commencer par sa résidence principale plutôt que par un bien locatif. Chaque situation bancaire et familiale est différente. La cohérence du projet compte plus que la rapidité affichée sur les réseaux sociaux.
Les erreurs à éviter derrière le mythe du sacrifice total
La première erreur consiste à croire qu’il suffit de supprimer un poste de dépense pour devenir propriétaire. Une économie n’a de valeur que si elle est mise de côté ou investie. Sans automatisation, elle disparaît souvent dans le budget courant.
Évitez aussi de vous priver au point d’abandonner votre méthode après quelques semaines. Un budget durable autorise des loisirs et des repas au restaurant prévus à l’avance. L’objectif est la régularité, pas la frustration.
Enfin, ne confondez pas nombre de maisons et sécurité financière. Plusieurs biens impliquent des locataires, des réparations, des déclarations fiscales, des assurances et parfois une gestion locative. Acheter un bien mal situé ou trop cher peut fragiliser un projet, même avec une excellente discipline d’épargne.
Faire de chaque économie un choix visible
La leçon attribuée à Maria tient dans un geste simple : décider à l’avance où va l’argent non dépensé. Si vous réduisez les repas extérieurs, versez immédiatement la différence sur votre épargne projet.
Ce n’est pas le renoncement qui construit un patrimoine. C’est la régularité, associée à des décisions immobilières prudentes et réellement chiffrées.
Curieuse et créative, Marjolaine F. déniche pour vous les tendances culinaires et les innovations autour de la table, mêlant art de vivre et plaisir gustatif.